【2026年最新】日本の発電割合は?推移や今後の予測を円グラフで解説
「日本の発電割合は現在どうなっているのか?」と疑問に思う方もいらっしゃるかもしれません。本記事では2026年最新の日本の電源構成についてや、過去からの推移、エネルギー自給率との関係、海外との比較、2040年に向けたエネルギー基本計画の目標についても紹介していきます。
【2026年最新】日本の発電の割合は?再生可能エネルギーの種類やエネルギー自給率との関係も円グラフで解説|火力・原子力・再生可能エネルギー
2026年現在、日本の発電の割合は大きな転換期を迎えています。地球温暖化対策やエネルギー安全保障の観点から、電源構成の見直しが進められており、私たちの生活や企業の経済活動にも直結する重要なテーマです。
ここでは、最新のデータをもとに日本の発電割合の現状や、再生可能エネルギーの内訳、そしてエネルギー自給率との関係について解説します。
日本の発電割合の現状と特徴|火力・原子力・再生可能エネルギーの比率
現在の日本の発電割合は、依然として火力発電への依存度が高いものの、再生可能エネルギーの比率が着実に増加しているのが特徴です。環境エネルギー政策研究所(ISEP)の集計によると2024年の日本の全発電電力量に占める再生可能エネルギーの割合は26.7%に達しています(2023年は25.7%)。
一方で、同様のデータではLNG(液化天然ガス)や石炭を中心とする火力発電は全体の約65%を占めており、依然として日本の主力電源です。
また、原子力発電については、安全対策工事が完了した発電所の再稼働が進んだことで、2024年時点で全体の約8%を占めるまで回復しています。このように、火力発電への依存を減らしつつ、再生可能エネルギーと原子力を組み合わせた低炭素な電源構成への移行が現在の大きな特徴です。
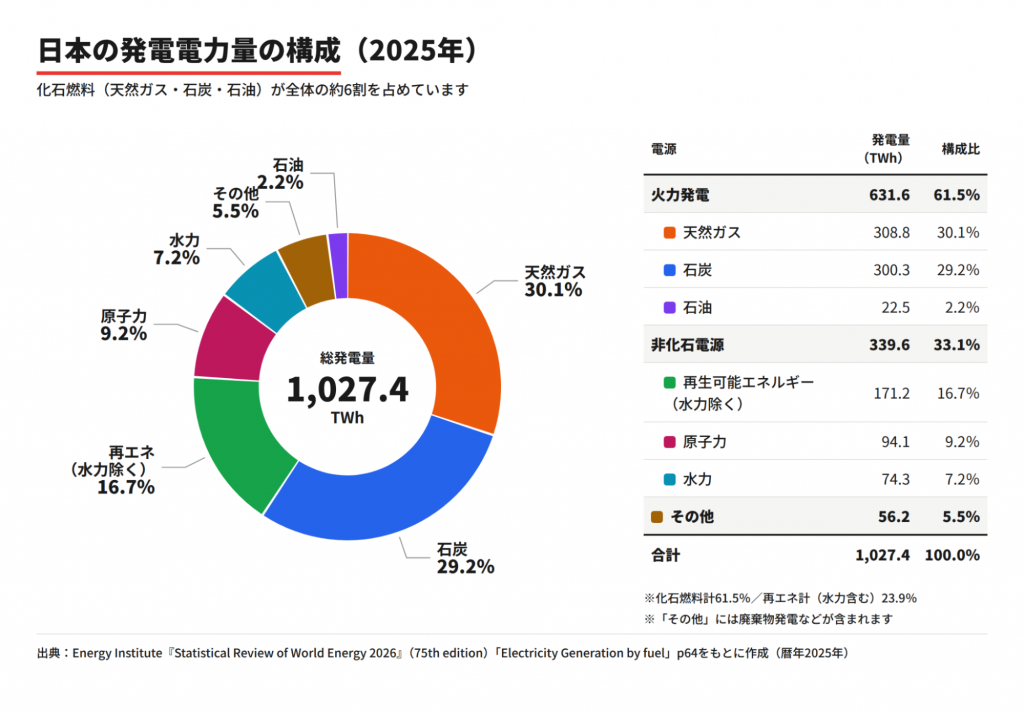
日本の電源構成を電源別に見ると、火力発電が大きな割合を占めていることがわかります。下の表は、2024年と2025年の世界の発電電力量を燃料別に示したもので、日本のLNGや石炭などの火力発電、原子力、再生可能エネルギーなどがどの程度を占めているかを確認できます。
Statistical Review of World Energy 2026(p64)によると、2025年の日本の発電電力量1,027.4TWhの内訳は、天然ガス30.1%、石炭29.2%、再生可能エネルギー(水力除く)16.7%、原子力9.2%、水力7.2%、石油2.2%、その他5.5%となっています。(暦年2025年・Energy Institute集計)
日本の再生可能エネルギーの種類|太陽光・風力・水力・その他
発電割合の中で存在感を増している再生可能エネルギーですが、その内訳は多岐にわたります。最も高い割合を占めているのが太陽光発電です。固定価格買取制度(FIT制度)の導入以降、急速に普及が進み、現在では全発電電力量の10%以上を占める主力な自然エネルギーとなっています。
次いで割合が大きいのが水力発電です。古くから日本のインフラを支えてきた大規模ダムによる発電に加え、近年では環境負荷の少ない中小水力発電の導入も進んでおり、全体の約7〜8%を安定して供給しています。
また、バイオマス発電や風力発電も着実に導入量を伸ばしています。特に風力発電は、今後の切り札として洋上風力発電の建設プロジェクトが全国各地で進行しており、将来的な割合の増加が強く期待されています。
地熱発電については割合こそまだ小さいものの、火山大国である日本のポテンシャルを活かしたベースロード電源として注目されています。
日本のエネルギー自給率と発電割合の関係
日本の発電割合を語る上で欠かせないのが、エネルギー自給率との関係です。日本は化石燃料のほとんどを海外からの輸入に頼っているため、エネルギー自給率は他の先進国と比較して低い水準にとどまっています。
火力発電の割合が高い状態が続くと、国際情勢の変化や燃料価格の高騰によって電気代が大きく変動するリスクを抱え続けることになります。
この課題を解決するためには、純国産エネルギーである再生可能エネルギーの発電割合をさらに高めることが重要です。太陽光や風力、水力といった自然エネルギーを最大限に活用することで、化石燃料への依存度を下げ、エネルギー自給率の向上と電力の安定供給、そして電気代の高騰リスクを抑えることにつながります。
つまり、再生可能エネルギーの普及は、環境問題の解決だけでなく、日本のエネルギー安全保障を強化するうえでも重要な役割を担っているのです。
日本の発電の割合はどう変化してきた?過去から現在までの推移と要因を解説
日本の発電割合は、歴史的な出来事や政策の転換、そして国際的なエネルギー情勢によって大きく変化してきました。ここでは、主要なエネルギー源ごとに過去から現在までの推移と、その割合が変化した要因について紹介します。
石炭|オイルショックを機に石油代替電源として導入が拡大したが現在は低下傾向
石炭火力発電は、かつて日本の高度経済成長を支える主要な電源でした。1970年代のオイルショックを機に、石油に過度に依存するリスクを回避するための代替電源として石炭の導入が拡大しました。
石炭は世界中に広く分布しており、地政学的なリスクが低く安定供給の面で優れていたためです。しかし、近年は地球温暖化対策の観点からCO2排出量の多さが問題視されています。
そのため、現在は非効率な石炭火力発電所の段階的な休廃止が進められており、全体としての発電割合は低下傾向にあります。
天然ガス|東日本大震災後に原子力発電の停止を補い、割合が上昇
天然ガス(LNG)は、化石燃料の中でも環境負荷が比較的低く、発電効率が高いことから、長年にわたり導入が進んできました。特に大きな転換点となったのは2011年の東日本大震災です。
震災によって全国の原子力発電所が稼働を停止した際、失われた電力供給を補うために天然ガス火力発電の稼働が急増しました。
現在でも日本の電源構成において最も大きな割合を占める主力電源ですが、燃料の大部分を海外からの輸入に依存しているため、国際的な燃料価格の変動が電気料金に直結しやすいという課題を抱えています。
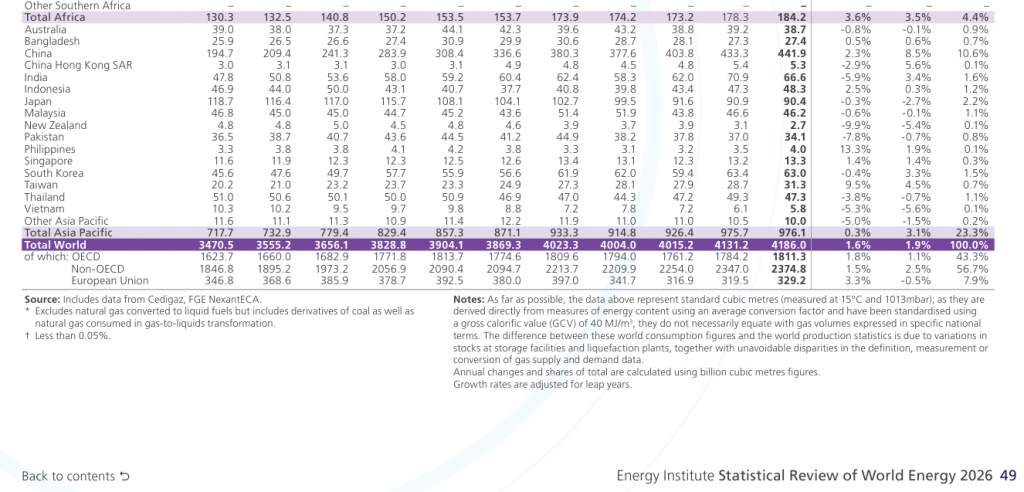
天然ガスの消費量の推移を見ると、日本では2015年の4.27EJから減少傾向にあり、2025年には3.25EJとなっています。
下表は2015年から2025年までの各国・地域の天然ガス消費量を示したもので、日本の消費量が長期的に減少していることも確認できます。ちなみにEJ(エクサジュール)とはエネルギー量を表す単位のことです。
出典:Energy Institute『Statistical Review of World Energy 2026』(75th edition)「Natural gas Consumption in exajoules」p50
石油| オイルショック後、LNG・石炭・原子力への転換で割合が低下
1970年代前半まで、日本の発電の大部分は石油火力発電に依存していました。しかし、二度にわたるオイルショックによって原油価格が高騰し、エネルギーセキュリティの脆弱性が浮き彫りになりました。
資源エネルギー庁のエネルギー白書などのデータでも示されている通り、この危機を契機として、LNGや石炭、原子力といった石油以外の多様なエネルギー源への転換が国を挙げて推進されました。
その結果、石油火力発電の割合は劇的に低下し、現在では主に電力需要のピーク時や災害時の調整力としての役割にとどまっています。
原子力|東日本大震災後に大幅に低下し、現在は再稼働で回復傾向
原子力発電は、発電時にCO2を排出せず、少量のウラン燃料で大量の電力を長期間安定して供給できるため、オイルショック以降に重要なベースロード電源として位置づけられてきました。
しかし、2011年の東日本大震災に伴う福島第一原子力発電所事故を受けて、国内のすべての原発が一旦停止し、発電割合は一時ゼロに近い水準まで急減しました。その後、世界で最も厳しい水準とされる新規制基準を満たした発電所から順次再稼働が進められており、現在は徐々に発電割合が回復しています。
日本の原子力発電量は、2015年の4.5TWhから2025年には94.1TWhまで増加しています。下表は、2015年から2025年までの各国・地域における原子力発電の発電電力量を示したものです。日本でも原子力発電の再稼働が進み、発電電力量が増加していることがわかります。
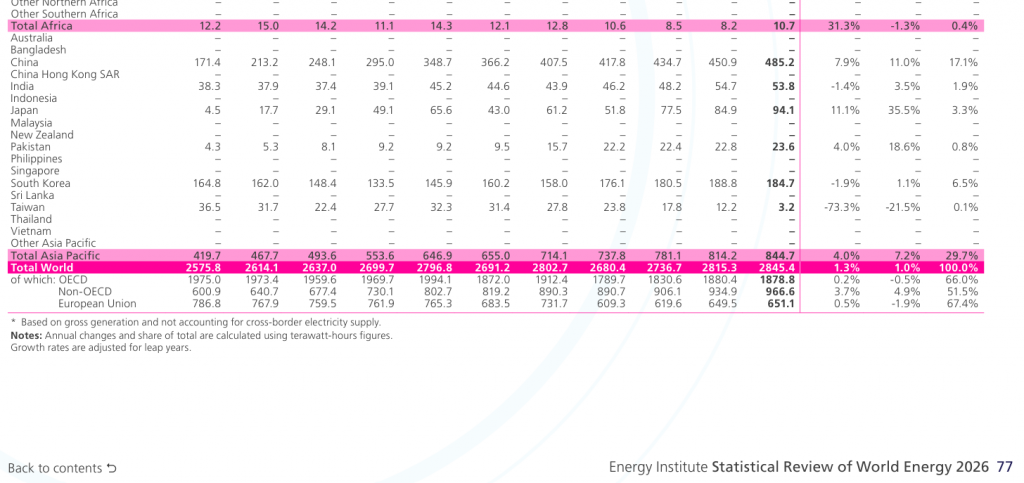
出典:Energy Institute『Statistical Review of World Energy 2026』(75th edition)「Nuclear Generation」p77
再生可能エネルギー|FIT制度を契機に導入が拡大し、発電割合が上昇
再生可能エネルギーは、かつては大規模な水力発電が中心でしたが、2012年に導入された固定価格買取制度(FIT制度)を契機に状況が一変しました。この制度により、投資回収の見通しが立ちやすくなったことで、太陽光発電を中心に風力発電やバイオマス発電などの導入が急速に進みました。
その結果、日本の電源構成における再生可能エネルギーの割合は飛躍的に上昇しました。現在はFIT制度からFIP制度への移行が進められており、2050年のカーボンニュートラル実現に向けた最重要な主力電源として、今後もさらなる導入拡大が見込まれています。
実際に、下記の表のように日本では再生可能エネルギーの導入が進んでいます。2025年の太陽光発電の導入容量は92,211MW、風力発電は6,238MWとなり、2015年の34,150MW、2,809MWからそれぞれ増加しています。こうした太陽光や風力の導入拡大も、再生可能エネルギーの発電量の増加につながっています。
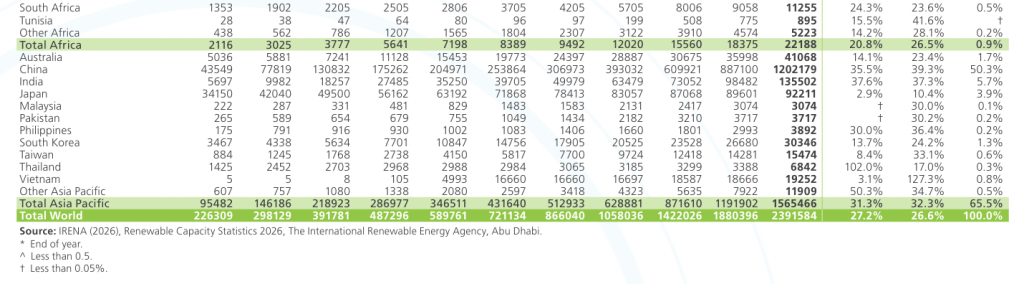
出典:Energy Institute『Statistical Review of World Energy 2026』(75th edition)「Solar installed capacity」p69
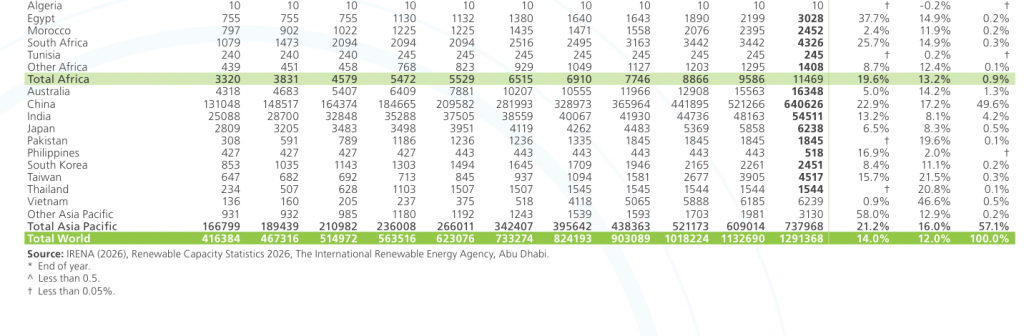
出典:Energy Institute『Statistical Review of World Energy 2026』(75th edition)「Wind installed capacity」p70
日本の発電割合を海外と比較!各国の電源構成と再生可能エネルギーの導入状況
日本の発電の割合をより客観的に把握するためには、世界各国の電源構成と比較することが重要です。
ここでは、日本の現在の発電割合と再生可能エネルギーの導入状況を振り返りつつ、海外の主要国がどのようなエネルギーミックスを構築しているのかを詳しく解説します。
日本の発電の割合と再生可能エネルギーの導入状況
日本の発電電力量に占める再生可能エネルギーの割合は、固定価格買取制度(FIT制度)の導入などを背景に年々増加傾向にあります。特に太陽光発電の普及は目覚ましく、日本の太陽光発電の導入量は世界トップクラスの水準を誇っています。
しかし、日本の国土は山地が多く平地が少ないため、太陽光パネルを新たに設置できる適地が限られてきているという特有の課題も抱えています。
また、四方を海に囲まれた島国である日本は、他国と送電網がつながっていないため、天候によって発電量が大きく変動する再生可能エネルギーを大量に導入するためには、国内の電力系統の整備や蓄電池の活用が不可欠です。
火力発電に依存せざるを得ない状況から脱却し、再生可能エネルギーを主力電源化していくことが現在の日本の大きな目標となっています。
またEnergy Institute『Statistical Review of World Energy 2026』(75th edition)の「Solar installed capacity」(p69)によると、日本の太陽光発電の累積導入量は2025年時点で92,211MWと世界5位で、国土面積あたりで見れば依然として世界トップクラスの導入密度です。
今後も洋上風力発電などの新たなポテンシャルを開拓し、順調に導入量が増え続ければ、発電割合における再生可能エネルギーの比率はさらに上昇していくでしょう。
海外主要国の発電割合と再生可能エネルギー比率を比較
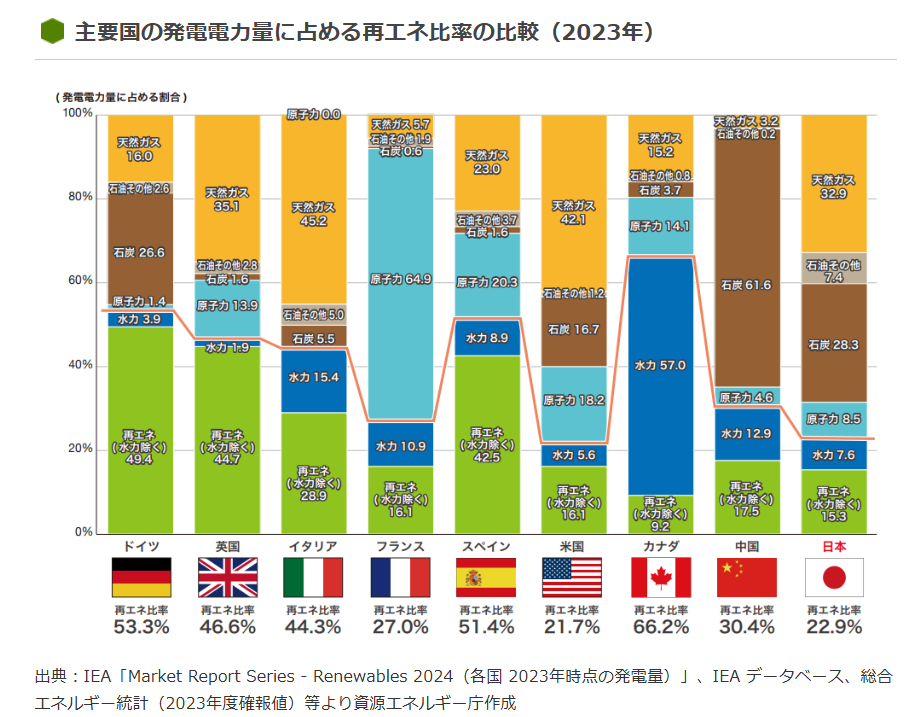
海外の主要国における発電電力量に占める再生可能エネルギーの比率を見ると、国ごとの地理的条件や政策によって電源構成に大きな違いがあることがわかります。
例えば、広大な国土と豊富な水資源を持つカナダは、水力発電を中心とした再生可能エネルギーの比率が高く、全体の60%以上を占めています。
また、欧州に目を向けると、ドイツやイギリスは風力発電、特に洋上風力発電の導入を強力に推進しており、再生可能エネルギーの比率はすでに50%を超える水準(2025年時点でドイツ約57%、イギリス約52%)に達しています。
これらの国々は、近隣諸国と国際的な送電網で結ばれているため、電力の過不足を融通しやすく、天候に左右されやすい再生可能エネルギーを大量に導入しやすいという地理的な強みを持っています。
一方で、経済成長が著しい中国などは、依然として石炭火力発電の割合が高いものの、国策として再生可能エネルギーの導入を急速に進めています。中国の再生可能エネルギー比率はすでに日本を上回る水準となっており、世界最大の風力および太陽光発電の導入国として圧倒的な存在感を示しています。
アメリカも天然ガス火力が主力であるものの、広大な土地を活かした風力発電や太陽光発電の導入が着実に進んでいます。このように、各国の発電割合は、その国が持つ自然環境やインフラ整備の状況に大きく依存しています。
日本は他国と比較すると再生可能エネルギーの比率がまだ低い水準に留まっていますが、独自の地理的条件を考慮しながら、洋上風力発電の拡大や次世代太陽電池の開発など、日本の環境に適した形で再生可能エネルギーの導入を加速させていくことが求められています。
今後の日本の発電割合はどう変わる?エネルギー基本計画の2040年度目標を解説
日本の発電割合の未来を考えるうえで重要なのが、政府が策定する「エネルギー基本計画」です。2025年2月に閣議決定された第7次エネルギー基本計画では、2040年度の電源構成(エネルギーミックス)の見通しが示され、脱炭素社会の実現と電力の安定供給の両立が方針として掲げられました。
ここでは、今後の日本の発電割合がどのように変わっていくのか、その予測と動向を解説します。
再生可能エネルギー・原子力・火力を組み合わせた電源構成へと変化する
2040年度に向けた電源構成は、特定のエネルギー源に依存するのではなく、再生可能エネルギー、原子力、火力をバランスよく組み合わせた形へと変化していく見通しです。
脱炭素化を推進するためには温室効果ガスを排出しない電源を増やす必要がありますが、天候に左右される再生可能エネルギーだけでは安定供給に課題が残ります。
そのため、ベースロード電源としての原子力発電や、需給調整の役割を担う火力発電を組み合わせることで、エネルギーセキュリティを確保する方針が示されています。
再生可能エネルギーは40~50%程度まで拡大する見込み
今後の日本の発電割合において、最も大きな伸びが期待されているのが再生可能エネルギーです。2040年度の目標として、再生可能エネルギーの比率を全体の40~50%程度まで拡大させる見込みとなっています。
太陽光発電のさらなる導入に加え、洋上風力発電の本格的な稼働や、蓄電池技術の進化による需給バランスの安定化が鍵となります。また、企業が自ら再生可能エネルギーを調達する動きも加速しており、社会全体で再エネの主力電源化に向けた取り組みが進められています。
原子力発電は20%程度になる予測
脱炭素化の重要な選択肢として、原子力発電の割合は20%程度を維持する予測が立てられています。安全性が確認された既存の原子力発電所の再稼働を進めるとともに、運転期間の延長や、次世代革新炉の開発・建設に向けた議論も行われています。
原子力発電は発電時に二酸化炭素を排出せず、天候に左右されずに大量の電力を安定して供給できるため、2040年度のエネルギーミックスにおいても一定の割合を担うことが期待されています。
火力発電は30~40%程度まで縮小する見込み
現在、日本の発電割合の多くを占めている火力発電ですが、2040年度に向けては30~40%程度まで縮小する見込みです。特に二酸化炭素排出量の多い石炭火力発電については、段階的な縮小や廃止が進められます。
一方で、火力発電を完全にゼロにするのではなく、燃料をLNG(液化天然ガス)へシフトしたり、水素やアンモニアを燃料とするゼロエミッション火力への移行を図ることで、電力供給の調整力としての役割を維持しつつ脱炭素化を目指す方針です。
データセンターや半導体工場の増加で電力需要は拡大する可能性がある
今後の電源構成を考えるうえで無視できないのが、電力需要そのものの増加です。近年、AIの普及に伴うデータセンターの増設や、国内における半導体工場の新設が相次いでおり、これらによって将来の電力需要が大幅に拡大する可能性が指摘されています。
こうした電力多消費産業の成長を支えつつ、脱炭素化の目標を達成するためには、より効率的な省エネ技術の導入や、再生可能エネルギーの大規模な開発が急務となっています。
実際に、データセンターの電力需要は世界的に増加しています。下表によると、世界のデータセンターの電力需要は2020年の410.8TWhから2025年には787.8TWhへ増加しており、5年間で約1.9倍となっています。地域別に見ると、2025年は米国が312.6TWh、中国が205.7TWhで、両国だけで世界全体の約3分の2を占めています。
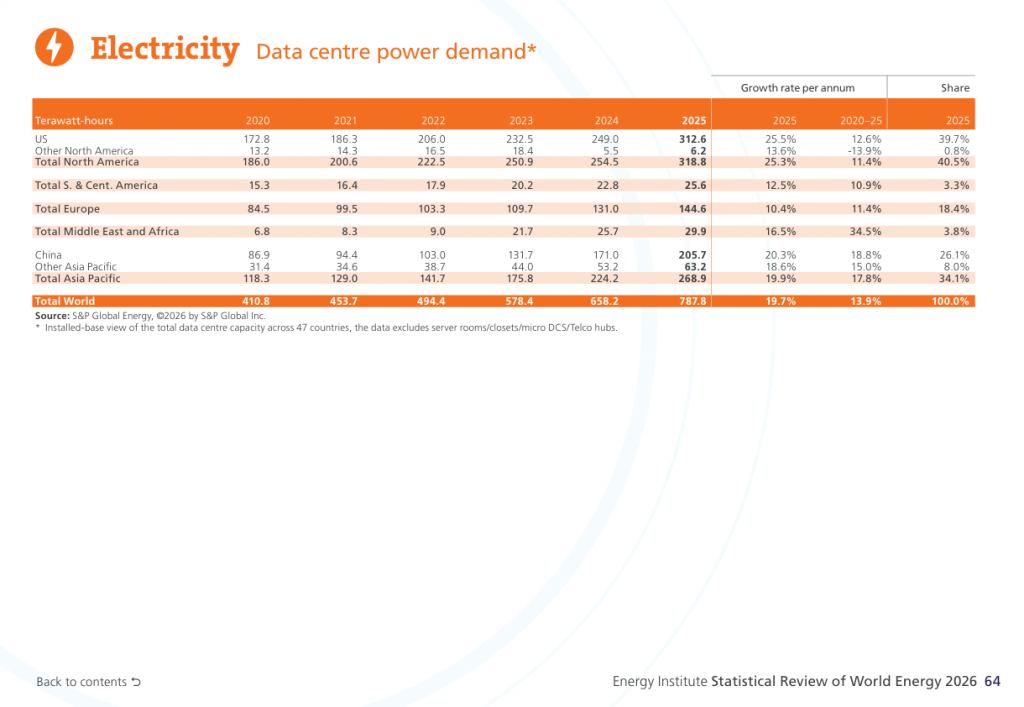
出典:Energy Institute『Statistical Review of World Energy 2026』(75th edition)「Data centre power demand」p64
日本の発電の割合を支える再生可能エネルギー普及の4つの課題について
日本の発電の割合において再生可能エネルギーの比率を高めることは、脱炭素社会の実現に向けた重要な目標です。しかし、日本国内で再生可能エネルギーをさらに普及させるためには、いくつかの大きな課題が存在します。ここでは、日本のエネルギー事情において直面している4つの課題について詳しく解説します。
平野部の少なさや自然災害、人件費、物価などの影響のため発電コストがかかる
日本は国土の約7割が森林や山地であり、太陽光発電や風力発電の大規模な設備を設置できる平野部が少ないという地理的な制約があります。そのため、山の斜面を造成したり、海上に設備を建設したりする必要があり、初期費用が高騰しやすくなります。
また、台風や地震といった自然災害が多発する環境であるため、設備を強固にするための対策費用も必要になります。さらに、近年の物価上昇や人件費の高騰も相まって、海外の主要国と比較して発電コストが割高になってしまう傾向があります。
天候によって発電量が変動するため安定性が低い
再生可能エネルギーの主力である太陽光発電や風力発電は、日照時間や風の強さといった自然条件に大きく依存します。そのため、季節や天候、時間帯によって発電量が大きく変動し、必要な時に十分な電力を供給できないという弱点があります。
例えば、雨の日や夜間は太陽光発電の出力が低下し、風が吹かない日は風力発電が稼働しません。このように発電量が不安定であることは、電力の需要と供給のバランスを常に一定に保つ上で大きな課題となっています。
発電場所と電力系統が離れている場合は増設、新設が必要になる
再生可能エネルギーの発電に適した場所は、必ずしも電力を多く消費する都市部の近くにあるとは限りません。北海道や東北地方、九州地方など、再生可能エネルギーのポテンシャルが高い地域で発電した電力を、需要の大きい首都圏や関西圏に送るためには、送電網(電力系統)を経由する必要があります。
しかし、既存の送電網は容量に限界があり、発電所から遠く離れた場所へ大量の電力を送るためには、送電線の増設や新設が不可欠です。
これには莫大な時間と費用がかかるため、導入拡大のボトルネックとなっています。全国的な送電網の整備やルール作りについては、電力広域的運営推進機関(OCCTO)などが中心となってマスタープランの策定を進めています。
再生可能エネルギーだけでは安定供給が難しい
前述の通り、再生可能エネルギーは天候による出力変動が大きく、単独で日本の電力需要のすべてを賄うことは困難です。
電力を安定的に供給するためには、需要の変動に合わせて発電量をコントロールしやすい火力発電や、天候に左右されず一定の電力を供給できる原子力発電など、他の電源と組み合わせる必要があります。
また、余った電力を貯めておくための大型蓄電池の導入や、揚水発電の活用、さらには水素やアンモニアといった次世代エネルギーとの連携など、社会全体のエネルギーシステムを最適化する仕組みづくりが急務とされています。
日本の発電の割合を変えるために企業・個人ができること8選
日本の発電割合において再生可能エネルギーの比率を高め、脱炭素社会を実現するためには、国や大手電力会社だけでなく、企業や個人一人ひとりの取り組みが重要です。
ここでは、日本の発電の割合を変えるために企業・個人ができる具体的な行動を紹介します。前章で触れた再生可能エネルギー普及の課題を解決するためにも、それぞれの立場でできることから始めてみましょう。
企業ができること
企業が事業活動で使用する電力は規模が大きく、電源構成の改善に与える影響も大きいです。企業が主体となって再生可能エネルギーの導入や省エネを進めることは、社会全体の発電割合を変える原動力となります。
太陽光発電や蓄電池を導入して再生可能エネルギーを活用する
自社の工場やオフィスビル、店舗の屋根などに太陽光発電システムや蓄電池を設置し、発電した電力を自社で消費する「自家消費型太陽光発電」の導入が効果的です。これにより、系統電力への依存度を下げ、再生可能エネルギーの割合を直接的に増やすことができます。
初期費用の負担がネックになる場合は、株式会社アイ・グリッド・ソリューションズのグループ会社であるVPP Japanなどが提供するオンサイトPPAモデル(第三者所有モデル)を活用することで、初期投資ゼロで太陽光発電設備を導入し、クリーンな電力を利用することが可能です。
再生可能エネルギー由来の電力を購入する
自社での発電設備導入が難しい場合でも、電力会社が提供する再生可能エネルギー由来の電力メニューへ切り替えることで貢献できます。多くの小売電気事業者が、太陽光や風力などの再エネ指定の非化石証書を組み合わせた実質再生可能エネルギー100%の電力プランを提供しています。
企業が積極的に再エネ電力を選ぶことで、市場全体の再生可能エネルギー需要が高まり、発電所の新規開発を後押しすることにつながります。
省エネ・需要調整で電力使用量を最適化する
電力の消費量そのものを減らす省エネルギー活動も、火力発電への依存を減らすために重要です。LED照明への切り替えや高効率空調の導入などに加え、電力需給がひっ迫する時間帯に電力使用を控える「デマンドレスポンス(需要調整)」への参加も効果的です。
資源エネルギー庁の省エネルギー政策でも推奨されているように、電力使用量を最適化することは、日本のエネルギー安定供給と脱炭素化の両立に直結します。
GX-ETS・J-クレジットを活用して脱炭素経営につなげる
自社の排出削減努力に加えて、排出量取引制度(GX-ETS)やJ-クレジット制度を活用することも有効な手段です。他社が再生可能エネルギーの導入や森林保全などによって削減・吸収した温室効果ガス排出量をクレジットとして購入することで、社会全体の排出削減に貢献できます。
これらの制度を戦略的に活用することは、企業の環境価値を高め、持続可能な脱炭素経営を実現する上で重要です。
個人ができること
私たち個人の日々の選択も、日本の発電割合を変える大きな力になります。家庭での電力消費を見直し、環境に配慮した選択をすることで、再生可能エネルギーの普及を強力に後押しできます。
再生可能エネルギー由来の電力プランを選択する
2016年の電力の小売全面自由化以降、消費者は自由に電力会社や料金プランを選べるようになりました。家庭の電気契約を、実質的に再生可能エネルギー100%となるプランに切り替えることは、最も簡単で効果的なアクションの一つです。
多くの人が環境に優しい電力プランを選ぶことで、電力会社に対して再生可能エネルギーの調達を促す強力なメッセージとなります。
太陽光発電や蓄電池を導入する
戸建て住宅にお住まいの場合、自宅の屋根に太陽光パネルを設置し、家庭で使う電気を自給自足することも大きな貢献です。さらに蓄電池を併設すれば、昼間に発電した余剰電力を夜間に使用でき、電力会社からの購入量を大幅に減らすことができます。
環境省の推進する家庭向け太陽光発電の導入支援などを活用することで、災害時の非常用電源としての安心感を得ながら、日本の再エネ比率向上に寄与できます。
「スマ電 ウィークエンドゼロ」などを活用し再エネが多く発電される時間帯に電力を使用する
太陽光発電の導入量が増加したことで、昼間の時間帯に電力が余る現象(出力制御)が発生しています。この課題を解決するためには、再エネが多く発電される時間帯に電気を使う「需要のシフト」が求められます。
株式会社アイ・グリッド・ソリューションズが提供する「スマ電 ウィークエンドゼロ」のような、土日昼間(9~15時)の電力量料金単価が0円になるプランを活用し、電気自動車の充電やまとめ洗いを昼間に行うことで、再生可能エネルギーを有効活用することができます。
省エネや電力使用量の最適化に取り組む
日常生活におけるこまめな節電や、省エネ性能の高い家電への買い替えも、確実な効果をもたらします。エアコンの温度設定を適切に保つ、不要な照明を消すといった基本的な行動の積み重ねが、日本全体の電力需要を抑え、火力発電の稼働を減らすことにつながります。
一人ひとりの小さな省エネの意識が、日本の発電割合をクリーンなものへと変えていく第一歩となります。
GX事業は「全体最適」の時代へ!アイ・グリッド・ソリューションズが描く未来のGXソリューション
エネルギー資源の多くを海外からの輸入に依存する日本において、自給率の向上と持続可能な社会づくりが求められます。国際情勢の緊迫化や燃料価格の変動がダイレクトに国内の電力供給を揺るがす中、私たちが直面している現実があります。
それは、日本全体の発電電力量における電源構成の割合を見ると、依然として全体の約65%を化石燃料に依存しているという構造的な課題です。真のエネルギー安全保障と脱炭素を成し遂げるためには、この電源比率を変えていく必要があります。
こうした背景のもと、単一の企業や施設単位での省エネにとどまらず、太陽光発電などの再生可能エネルギーを地域社会全体で有効活用し、自立したエネルギー経済圏を築くGX(グリーントランスフォーメーション)の動きが加速しています。
アイ・グリッド・ソリューションズは、施設や複数企業が連携してクリーンなエネルギーを効率的に循環させる「全体最適」のGXソリューションを展開しています。再生可能エネルギーの地産地消を推進することで、日本のエネルギー自給率向上と持続可能な未来へとつながります。
アイ・グリッド・ソリューションズと始める、グリーンエネルギーが循環する未来「GX City®」
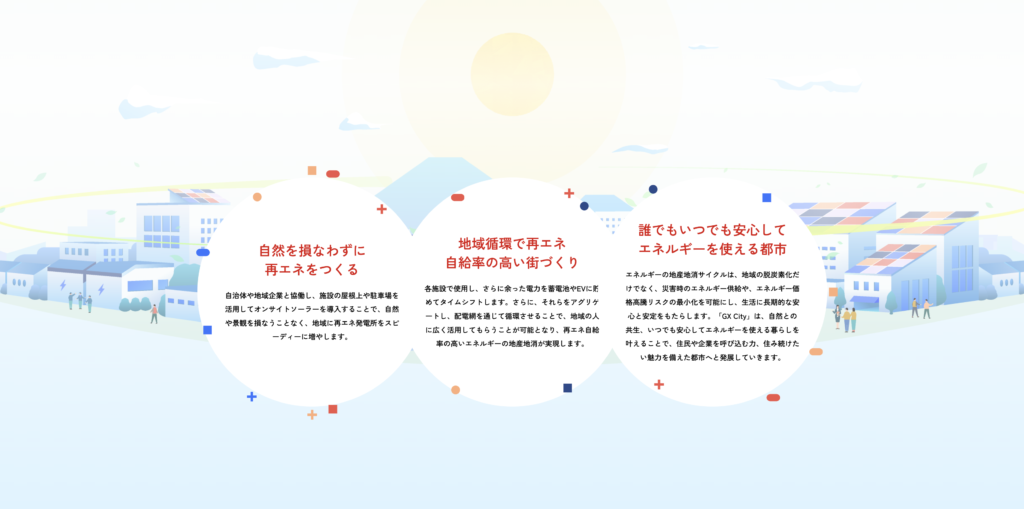
エネルギー自給率を高める上で鍵を握るのが、地域内でクリーンなエネルギーを無駄なく循環させる仕組みづくりです。化石燃料の輸入リスクをそぎ落とし、災害に強いレジリエンスの高い社会を築くためには、身近な地域にある資源を最大限に活かす自給自足の視点が欠かせません。
国内を見渡すと、日本の発電における再生可能エネルギーの導入割合は年々高まりつつあるものの、発電されたクリーンエネルギーをいかにその場で消費し尽くすか、あるいは地域内でシェアするかという「使い方のデザイン」が今後の大きなテーマとなっています。
アイ・グリッド・ソリューションズが推進する「GX City®」は、商業施設や自治体などの屋根上を活用した太陽光発電などの分散型電源を起点に、地域単位でエネルギーを効率的に循環させるGXソリューションです。
エネルギーを地域内で余すことなくシェアし合うことで、環境負荷の低減と自立した経済圏の構築を両立します。さらに、エネルギーの「つくる・ためる・使う」を一体化させる「全体最適」の視点を取り入れ、持続可能な街づくりを実現します。
AI・IoTで実現する、「R.E.A.L. New Energy Platform®」による全体最適
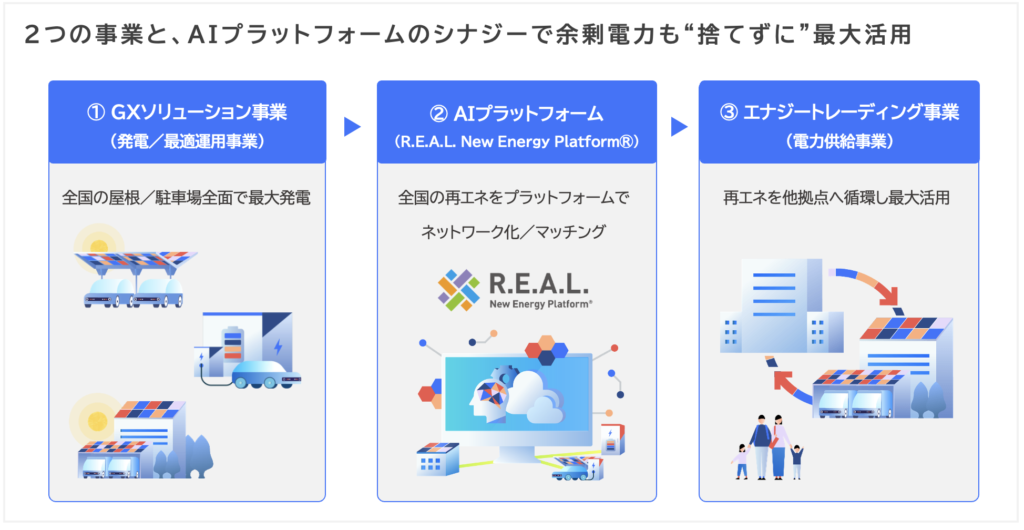
再生可能エネルギーのポテンシャルを最大限に引き出し、エネルギー自給率を実効的に高めていくためには、天候に左右される不安定な発電量を補い、複雑化する需給バランスをリアルタイムで精密にコントロールする高度な技術が必要です。
今後、日本の発電ミックスにおいて再生可能エネルギーの割合がさらに増加していくほど、系統への負荷や出力変動の調整といった課題はより複雑さを増していきます。もはや、人の手やアナログな管理だけでこの巨大なエネルギーシフトを乗り切ることはできません。
アイ・グリッド・ソリューションズが提供する「R.E.A.L. New Energy Platform®」は、AIやIoTを駆使して、太陽光発電の発電状況や蓄電池・EVの運用、施設ごとの電力需要をリアルタイムで統合管理するエネルギープラットフォームです。
電力需給の状況に応じてエネルギーの制御を自動で最適化し、分散する再エネを束ねることで、再生可能エネルギーの価値を最大化します。エネルギーの「つくる・ためる・使う」をデータとテクノロジーでつなぐこのプラットフォームこそが、日本のエネルギー自給と脱炭素社会を支える重要なインフラとなっています。
アイ・グリッド・ソリューションズのGXソリューションはこちらからご覧ください。